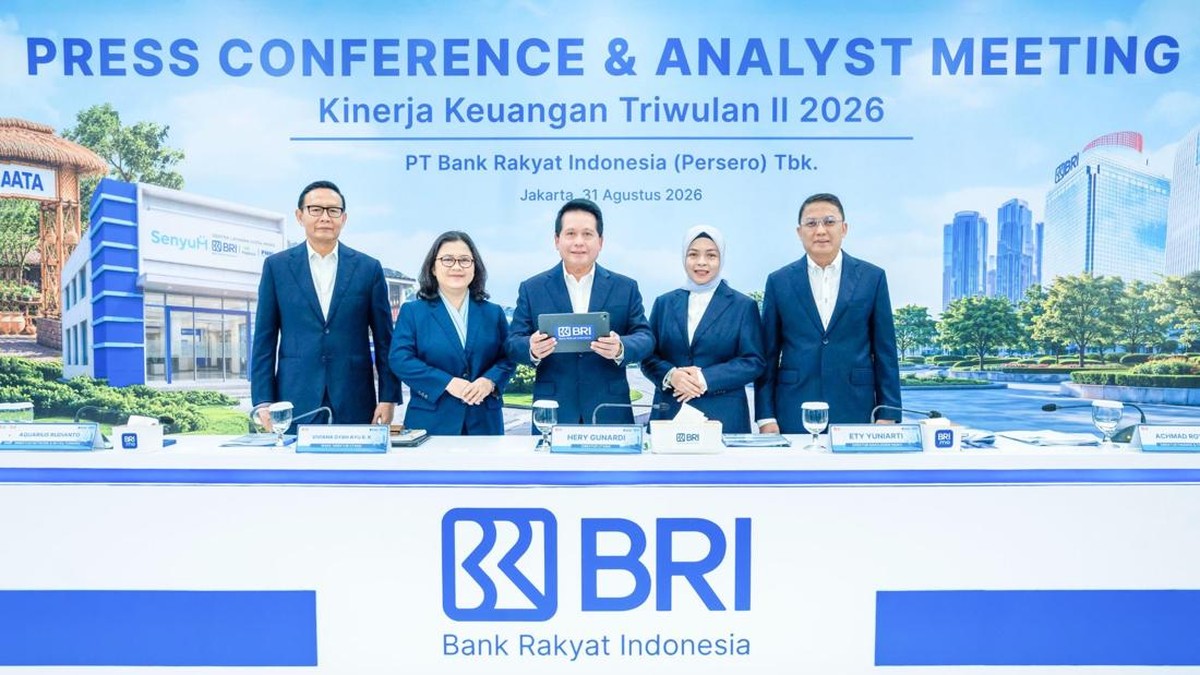
Jakarta, CNBC Indonesia- PT Bank Rakyat Indonesia (Persero) Tbk atau BRI terus menjaga keseimbangan antara pertumbuhan bisnis dan kualitas aset melalui penerapan prinsip kehati-hatian serta pengelolaan risiko yang disiplin. Hingga akhir Triwulan II 2026, penyaluran kredit dan pembiayaan BRI tumbuh di atas industri perbankan, disertai dengan perbaikan sejumlah indikator kualitas aset.
Direktur Manajemen Risiko BRI Ety Yuniarti mengungkapkan bahwa pertumbuhan tersebut merupakan bagian dari strategi BRI untuk mendorong ekspansi secara sehat dan berkualitas. Dalam menjalankan strategi pertumbuhan, BRI tidak semata-mata mengejar volume penyaluran kredit, tetapi memastikan setiap ekspansi tetap berada dalam koridor risk appetite dan prinsip kehati-hatian.
“Pertumbuhan kredit dan pembiayaan BRI pada Triwulan II 2026 berada di atas industri perbankan dan diikuti dengan perbaikan kualitas aset secara berkelanjutan. Hal ini mencerminkan bahwa ekspansi yang kami lakukan tetap berjalan secara sehat dengan tetap mengedepankan prinsip kehati-hatian. Kami terus menjaga keseimbangan antara pertumbuhan bisnis dan kualitas kredit agar pertumbuhan BRI dapat berkelanjutan dalam jangka panjang,” ujar Ety dalam keterangan resmi, Jumat (4/9/2026).
Kualitas pertumbuhan tersebut tercermin dari membaiknya rasio kredit bermasalah atau Non-Performing Loan (NPL), dari 3,0% pada Triwulan II 2025 menjadi 2,9% pada akhir Triwulan II 2026. Perbaikan NPL menjadi salah satu indikator efektivitas strategi pengelolaan risiko yang dijalankan BRI di tengah akselerasi penyaluran kredit.
Menurut Ety, BRI secara konsisten menerapkan strategi selective growth atau pertumbuhan selektif dengan mengarahkan ekspansi kepada segmen, sektor, dan nasabah yang memiliki profil risiko terukur. Strategi tersebut diikuti dengan penguatan early warning system serta optimalisasi fungsi collection dan recovery untuk menjaga kualitas portofolio secara menyeluruh.
“Kami ingin memastikan bahwa setiap pertumbuhan memiliki kualitas yang baik sejak awal. Karena itu, pengelolaan risiko dilakukan secara end-to-end, mulai dari proses pipeline akuisisi dan seleksi debitur, monitoring kualitas kredit, hingga collection dan recovery,” jelas Ety.
Perbaikan kualitas kredit BRI juga tercermin pada indikator yang lebih forward-looking, yakni Loan at Risk (LaR). Hingga akhir Triwulan II 2026, rasio LaR BRI membaik menjadi 9,1% dari 9,6% pada akhir 2025. Penurunan tersebut menunjukkan perbaikan profil risiko portofolio sekaligus mencerminkan perbaikan kualitas penyaluran kredit baru.
Sejalan dengan membaiknya NPL dan LaR, Cost of Credit (CoC) BRI juga turun dari 3,4% pada Q2 2025 menjadi 3,1% pada akhir Triwulan II 2026. Perbaikan CoC menunjukkan bahwa peningkatan kualitas aset turut berdampak positif terhadap biaya risiko perseroan.
Di sisi lain, BRI memiliki keunggulan berupa jaringan yang tersebar luas dan basis nasabah yang terdiversifikasi. Karakteristik tersebut memungkinkan BRI membangun portofolio kredit yang terdiversifikasi secara geografis maupun sektoral sehingga memperkuat daya tahan perseroan dalam menghadapi dinamika perekonomian.
Pengelolaan kualitas kredit tersebut juga menjadi penting mengingat UMKM merupakan core business BRI. Bagi BRI, besarnya eksposur UMKM bukan hanya sebagai instrumen untuk memperluas inklusi keuangan dan menggerakkan ekonomi kerakyatan, tetapi juga sebagai portofolio bisnis yang harus dikelola secara sehat dengan disiplin pemantauan risiko yang kuat.
“Model bisnis berbasis UMKM memiliki dampak sosial dan ekonomi yang besar karena langsung menyentuh aktivitas produktif masyarakat. Pada saat yang sama, kami terus membuktikan bahwa portofolio tersebut dapat dikelola dengan tingkat risiko yang memadai. Dengan pengelolaan risiko yang disiplin, UMKM dapat terus menjadi fondasi penting bagi pertumbuhan BRI sekaligus memperkuat kontribusi perseroan terhadap ekonomi kerakyatan,” pungkas Ety.
Perbaikan kualitas aset tersebut turut menopang kinerja BRI yang solid. Hingga Triwulan II 2026, total aset BRI Group mencapai Rp2.352 triliun atau tumbuh 11,7% YoY, sementara penyaluran kredit tumbuh 16,2% YoY menjadi Rp1.646 triliun. Pada periode yang sama, laba bersih konsolidasian perseroan tercatat sebesar Rp31,2 triliun atau meningkat 17,5% YoY.
(rah/rah)