


Jakarta, CNBC Indonesia – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI terus menunjukkan kinerja positif sekaligus memperkuat perannya sebagai penggerak ekonomi kerakyatan. Di tengah dinamika perekonomian global dan nasional, BRI berhasil membukukan laba bersih sebesar Rp48,2 triliun. Capaian ini tumbuh 16,8% secara tahunan year-on-year (YoY) dibandingkan periode yang sama tahun sebelumnya sebesar Rp41,2 triliun.
Bersamaan dengan itu, Perseroan berhasil menjaga momentum pertumbuhan bisnis yang sehat, memperkuat fundamental keuangan, serta memperluas kontribusi terhadap pemberdayaan usaha mikro, kecil, dan menengah (UMKM) maupun dukungan terhadap berbagai program prioritas pemerintah.
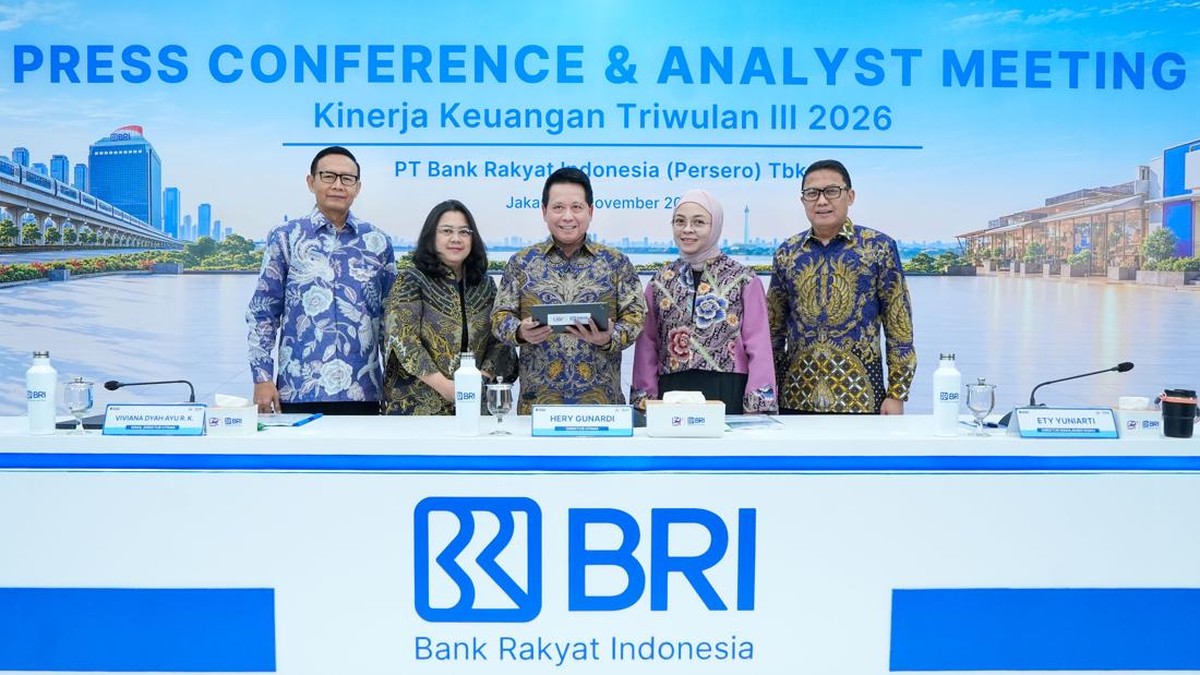
Hal tersebut diungkapkan oleh Direktur Utama BRI, Hery Gunardi dalam konferensi pers kinerja keuangan BRI Triwulan III 2026 di Jakarta, pada Senin (9/11/2026). Acara ini juga dihadiri oleh Wakil Direktur Utama BRI Viviana Dyah Ayu R.K., Direktur Finance & Strategy BRI Achmad Royadi, Direktur Network & Retail Funding BRI Aquarius Rudianto, serta Direktur Manajemen Risiko BRI Ety Yuniarti.
“Pada kesempatan sebelumnya, kami menyampaikan bahwa kinerja BRI memasuki periode Growth is Back. Hari ini, capaian kinerja hingga September 2026 menunjukkan bahwa pertumbuhan tersebut terus berlanjut, dengan fundamental bisnis yang semakin kuat, efisiensi yang membaik, serta profitabilitas yang terus meningkat. Let’s Make it Last,” ujar Hery, dikutip Senin (9/11/2026).
Pertumbuhan kinerja BRI ditopang oleh ekspansi bisnis yang konsisten dengan tetap mengedepankan prinsip kehati-hatian. Hingga akhir September 2026, total aset konsolidasian BRI mencapai sekitar Rp2.338 triliun, tumbuh 10,1% YoY.
Dari sisi intermediasi, kredit dan pembiayaan BRI meningkat 14,5% YoY menjadi Rp1.647 triliun. Pertumbuhan ini mencerminkan kemampuan Perseroan dalam menjaga ekspansi pembiayaan sekaligus memperkuat kontribusinya terhadap aktivitas ekonomi nasional.
Sebagai bank yang memiliki fokus utama pada pemberdayaan UMKM, BRI juga mempertahankan porsi pembiayaan UMKM yang dominan dalam portofolio kreditnya. Hingga akhir September 2026, kredit UMKM mencapai sekitar Rp1.250 triliun atau setara dengan 75,9% dari total kredit BRI.
Selain memperkuat bisnis UMKM, BRI mengembangkan sumber pertumbuhan baru melalui segmen konsumer. Hingga akhir Triwulan III 2026, kredit konsumer BRI mencapai Rp242,9 triliun, tumbuh 9% YoY. Pertumbuhan ini ditopang oleh BRI KPR yang meningkat 13,1% YoY, BRI Multiguna sebesar 8,9% YoY, serta BRI KKB yang tumbuh 302,8% YoY.
Di sisi pendanaan, BRI terus memperkuat struktur likuiditas melalui peningkatan penghimpunan dana murah yang menjadi salah satu fokus utama transformasi Perseroan. Hingga akhir September 2026, dana pihak ketiga (DPK) BRI mencapai Rp1.651 triliun, tumbuh 12% YoY.
Secara keseluruhan, dana murah atau Current Account Savings Account (CASA) BRI mencapai Rp1.156 triliun, meningkat 15,9% YoY. Dengan capaian ini, rasio CASA BRI meningkat dari 67,6% pada September 2025 menjadi 70,0% pada September 2026.
“Peningkatan rasio CASA ini menjadi salah satu pencapaian penting dalam strategi penguatan pendanaan Perseroan dan menjadi bukti nyata keberhasilan Transformasi BRIvolution Reignite yang tengah dijalankan oleh perusahaan,” ungkap Hery.
Dari sisi likuiditas dan permodalan, BRI terus menunjukkan fundamental keuangan yang solid dan terjaga. Hal ini tercermin dari Loan to Deposit Ratio (LDR) entitas bank sebesar 87,8%, mencerminkan kondisi likuiditas yang sehat sekaligus kemampuan BRI dalam menjalankan fungsi intermediasi secara optimal. Sementara itu, dari sisi permodalan, Capital Adequacy Ratio (CAR) BRI tercatat sebesar 23% pada Triwulan III-2026. Capaian ini menunjukkan kapasitas permodalan BRI yang kuat untuk mendukung ekspansi bisnis secara berkelanjutan dengan tetap mengedepankan prinsip kehati-hatian.
Pertumbuhan bisnis BRI juga diiringi perbaikan sejumlah indikator fundamental keuangan. Dari sisi efisiensi, Cost to Income Ratio (CIR) BRI membaik dari 42,8% pada Triwulan III-2025 menjadi 40,0% pada Triwulan III-2026. Sementara itu, biaya dana atau Cost of Fund (CoF) bank secara individual tercatat turun dari 3% pada Triwulan III-2025 menjadi 2,6% pada periode yang sama tahun ini.
Kualitas aset BRI turut menunjukkan tren positif. Rasio Non-Performing Loan (NPL) membaik menjadi 2,9% pada September 2026, dibandingkan dengan 3,1% pada periode yang sama tahun sebelumnya. Sejalan dengan itu, Cost of Credit (CoC) turun dari 3,2% di Triwulan III-2025 menjadi 2,8% di Triwulan III-2026. Dari sisi profitabilitas, Return on Assets (ROA) meningkat menjadi 2,8%, sedangkan Return on Equity (ROE) naik menjadi 19,2%, dibandingkan 17% pada periode yang sama tahun sebelumnya.
Sejalan dengan perkembangan kinerja tersebut, BRI terus mempercepat implementasi transformasi BRIvolution Reignite sebagai strategi utama untuk memperkuat daya saing dan memastikan pertumbuhan bisnis yang berkelanjutan. Hery menegaskan, transformasi tersebut tidak hanya diarahkan untuk menghasilkan pertumbuhan jangka pendek, tetapi juga membangun fundamental bisnis yang semakin kuat.
“Melalui BRIvolution Reignite, kami ingin memastikan bahwa BRI tidak hanya tumbuh lebih cepat, tetapi juga tumbuh dengan struktur pendanaan yang lebih kuat, kualitas aset yang lebih baik, dan sumber profitabilitas yang semakin terdiversifikasi. Inilah fondasi yang kami bangun untuk menjaga daya saing dan pertumbuhan BRI secara berkelanjutan,” jelas Hery.
Kontribusi terhadap pertumbuhan BRI juga diperkuat oleh kinerja perusahaan anak yang terus berkembang. Hingga September 2026, laba perusahaan anak BRI mencapai Rp11,8 triliun atau tumbuh 43,5% dibandingkan dengan periode yang sama tahun sebelumnya. Capaian ini berkontribusi sebesar 24,4% terhadap laba konsolidasian BRI.
Menatap akhir tahun 2026, BRI optimistis dapat mempertahankan momentum pertumbuhan bisnis dan profitabilitas yang telah terbangun sepanjang tahun. Optimisme ini didukung oleh akselerasi implementasi BRIvolution Reignite, penguatan bisnis inti, optimalisasi ekosistem transaksi, serta pengembangan sumber pertumbuhan baru. Seluruh strategi ini dijalankan secara selektif dengan tetap memperhatikan kualitas aset, likuiditas, dan kecukupan permodalan.
Hery menegaskan, keberhasilan BRI tidak hanya diukur dari pertumbuhan indikator keuangan, tetapi juga dari kontribusi nyata bagi masyarakat dan perekonomian nasional.
“Yang terpenting, kami ingin memastikan bahwa setiap pencapaian bisnis BRI juga memberikan dampak nyata bagi perekonomian nasional. Karena bagi BRI, pertumbuhan yang berkelanjutan adalah pertumbuhan yang mampu menciptakan nilai tambah bagi pemegang saham, menggerakkan ekonomi rakyat, dan memberikan kontribusi nyata untuk negeri,” pungkas Hery.
(rah/rah)


