


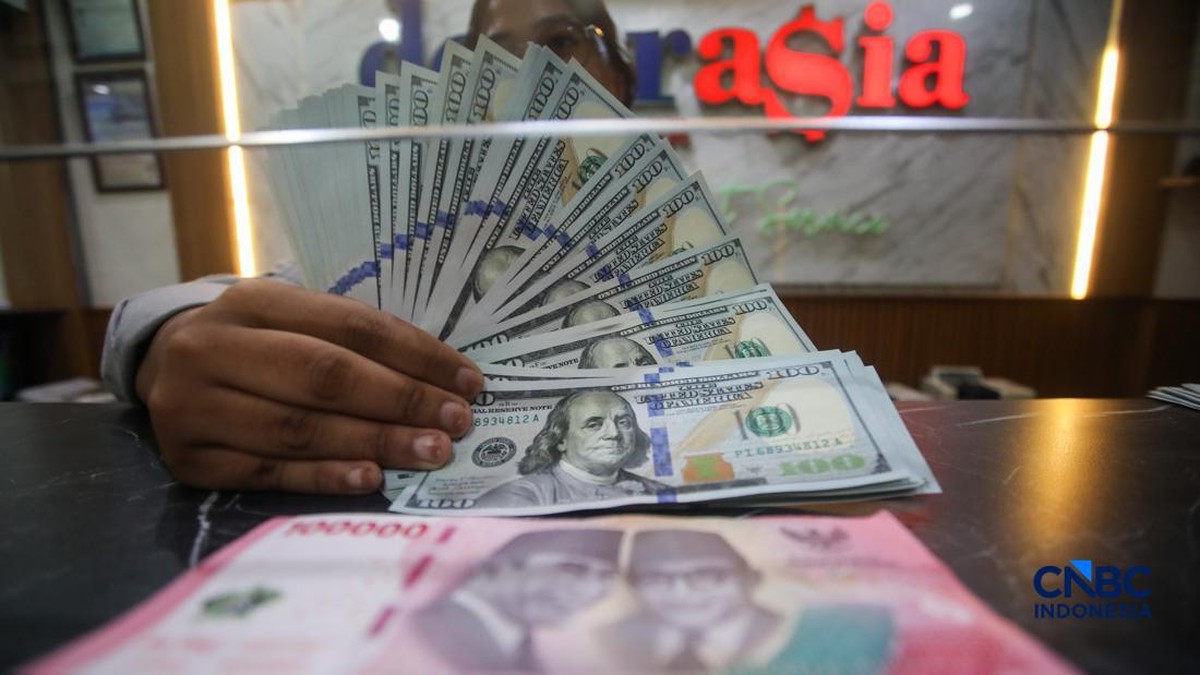
Jakarta, CNBC Indonesia – Nilai tukar rupiah terhadap dolar Amerika Serikat menembus Rp18.068/US$ pagi ini. Pelemahan tersebut, salah satunya dipengaruhi oleh usulan MSCI untuk menurunkan status pasar saham Indonesia dari pasar berkembang menjadi pasar tersendiri.
Kepala Ekonom Bank Permata Joshua Pardede mengatakan pengumuman MSCI tersebut meningkatkan tekanan terhadap rupiah melalui memburuknya kepercayaan investor dan meningkatnya risiko keluarnya modal asing.
“Dampaknya terlihat pada perdagangan 16 Oktober 2026, ketika IHSG turun tajam sebesar 10,10% menjadi 5.271, sementara rupiah melemah sekitar 0,69% menjadi Rp18.063 per dolar AS, dari Rp17.938 pada hari sebelumnya,” katanya kepada CNBC Indonesia pada Jumat (16/10/2026).
Di sisi lain, imbal hasil SBN tenor sepuluh tahun juga meningkat sekitar 8 basis poin menjadi 7,34%, mencerminkan meningkatnya kehati-hatian investor terhadap aset keuangan Indonesia.
Joshua menjelaskan bahwa ketika investor asing menjual saham dan memutuskan menarik dananya dari Indonesia, mereka akan menukarkan rupiah hasil penjualan menjadi dolar AS sehingga permintaan valuta asing meningkat dan menekan nilai tukar.
Namun, tidak seluruh penjualan saham otomatis menyebabkan dana keluar negeri karena sebagian investor dapat mengalihkan investasinya ke Surat Berharga Negara (SBN) atau instrumen keuangan domestik lainnya.
Selain karena MSCI, Joshua melihat tekanan rupiah juga tidak semata-mata disebabkan pengumuman MSCI, tetapi diperberat oleh ketidakpastian global, tingginya harga minyak, serta kecenderungan suku bunga Amerika Serikat bertahan tinggi.
“Risiko terbesarnya adalah apabila persoalan tata kelola pasar saham berkembang menjadi penurunan kepercayaan investor terhadap pasar keuangan Indonesia secara keseluruhan, sehingga tekanan tidak hanya terjadi pada IHSG, tetapi juga menjalar ke rupiah dan pasar obligasi,” ucapnya.
Joshua melihat risiko pelemahan rupiah masih cukup besar apabila investor asing terus mengurangi kepemilikan saham Indonesia sebelum keputusan akhir MSCI pada Juni 2027.
“Dalam jangka pendek, Bank Indonesia perlu memperkuat stabilisasi rupiah melalui intervensi pasar valuta asing secara terukur, mengoptimalkan transaksi lindung nilai, serta menjaga kecukupan likuiditas perbankan agar tekanan pasar saham tidak meluas menjadi gangguan stabilitas keuangan,” tuturnya.
Joshua pun mengatakan bahwa ada baiknya Bank Indonesia mulai mempertimbangkan kenaikan suku bunga untuk menjaga stabilitas nilai tukar rupiah terhadap tekanan eksternal.
“Sementara itu, kenaikan BI-Rate dari posisi 5,75% sebaiknya dipertimbangkan apabila pelemahan rupiah berlangsung terus-menerus, disertai arus modal keluar yang besar, penurunan cadangan devisa, dan meningkatnya risiko inflasi,” ujarnya.
Namun menurutnya langkah moneter saja tidak cukup karena akar persoalan MSCI berkaitan dengan transparansi kepemilikan saham, keandalan jumlah saham yang beredar di masyarakat, dan pengawasan terhadap transaksi tidak wajar.
“OJK dan Bursa Efek Indonesia harus segera menunjukkan hasil perbaikan tata kelola yang nyata dan dapat dipercaya investor internasional,” pungkasnya.
MSCI Soal Kepercayaan Investor Terhadap RI
Sementara itu, Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menanggapi keputusan MSCI untuk membuka konsultasi mengenai kemungkinan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market perlu ditanggapi serius.
Menurutnya, persoalan tersebut harus dibaca secara serius karena kekhawatiran MSCI bukan muncul secara tiba-tiba.
“Ini bukan sekadar persoalan IHSG turun. Ketika MSCI mulai mempertanyakan apakah Indonesia masih layak berada dalam kelompok Emerging Market, maka yang sedang diuji adalah kepercayaan terhadap institusi pasar kita,” ujar Fakhrul dikutip Jumat (16/10/2026).
“Karena itu menurut saya ini bukan lagi sekadar masalah free float. Ini sudah menjadi masalah trust.”
Fakhrul mengatakan Indonesia perlu menjawab kritik tersebut dengan perbaikan transparansi yang jauh lebih kuat.
Menurutnya, investor global perlu memiliki keyakinan mengenai siapa beneficial owner sebuah perusahaan, seberapa besar saham yang benar-benar tersedia bagi publik, apakah struktur kepemilikan memiliki konsentrasi tertentu, serta apakah informasi tersebut dapat diverifikasi secara konsisten.
“Pasar global tidak cukup hanya melihat angka free float yang dilaporkan. Mereka ingin mengetahui apakah free float tersebut benar-benar investable dan apakah struktur kepemilikannya cukup transparan.”
Fakhrul juga menilai perbaikan regulasi tidak akan cukup apabila tidak diikuti enforcement yang kuat.
Investor membutuhkan kepastian bahwa aturan berlaku secara konsisten, termasuk terhadap transaksi yang berpotensi manipulatif, struktur kepemilikan yang tidak transparan, serta perilaku yang dapat mengganggu integritas pasar.
“Governance bukan hanya jumlah aturan yang dimiliki. Governance adalah keyakinan investor bahwa aturan tersebut benar-benar dijalankan.”
Ia menilai Indonesia harus menggunakan momentum MSCI ini untuk memperkuat surveillance pasar, enforcement, disclosure, perlindungan investor minoritas, dan akuntabilitas emiten.
“Regulation without enforcement tidak menghasilkan trust.”
(haa/haa)


